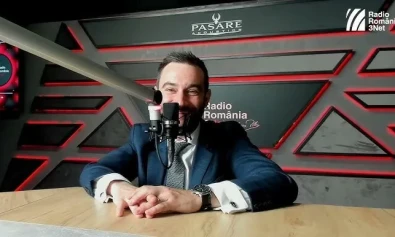


Șerban Trîmbițașu nu recomandă tuturor românilor să își blocheze economiile într-o locuință. Agentul imobiliar spune că decizia depinde de vârstă, de nevoile familiei și de felul în care este finanțată cumpărarea. Pentru cei care apelează la bancă, sfatul său este ca rata lunară să nu depășească 25% din veniturile cumulate ale familiei.
O casă pentru confort nu este același lucru cu o investiție
În explicațiile sale, specialistul face distincția dintre persoana care cumpără pentru a locui și investitorul care urmărește o creștere de valoare sau venituri din chirie. Aceste obiective presupun calcule diferite. O proprietate destinată familiei poate aduce stabilitate fără să fie, în primul rând, un instrument de câștig.
Pentru el, locuința proprie oferă mai ales confort psihologic: sentimentul că există un acoperiș deasupra capului. Totuși, precizează că acest avantaj trebuie privit diferit când proprietatea este achitată integral și când cumpărătorul mai are de rambursat un credit. Obligația lunară rămâne parte din calculul siguranței financiare.
Agentul spune că ar putea locui în chirie și că preferă să investească în propria activitate profesională. Nu transformă însă această alegere într-o regulă potrivită tuturor. Vârsta și apropierea pensionării pot schimba perspectiva asupra banilor păstrați disponibili și a nevoii de a avea o locuință proprie.
De ce propune o rată de maximum 25%
Principala recomandare pentru cumpărătorii care se împrumută este să nu folosească automat întreaga capacitate de îndatorare acceptată de bancă. Trîmbițașu consideră prea mare o rată care consumă 40% din veniturile familiei și propune un prag personal de prudență de 25%. Acesta este sfatul său, nu un nou plafon legal.
Explicația ține de fluctuațiile dobânzilor și de perioada lungă pe care o poate acoperi un împrumut imobiliar. O familie care pornește cu o obligație lunară foarte mare are mai puțin spațiu pentru a absorbi o creștere a costurilor. El invocă în acest context posibile modificări ale ROBOR sau IRCC.
O rată mai mică în raport cu venitul poate lăsa loc și pentru rambursări anticipate. Agentul vorbește despre reducerea sumei împrumutate, astfel încât familia să nu rămână dependentă exclusiv de calendarul inițial. Recomandarea pornește de la gestionarea bugetului, nu de la promisiunea că dobânzile vor evolua într-o anumită direcție.
Când proprietatea poate conta mai mult decât păstrarea banilor
Pentru persoanele apropiate de pensie, interlocutorul vede mai multe motive în favoarea cumpărării unei locuințe. Argumentul său este dificultatea de a susține o chirie din veniturile de la pensionare. În această situație, un apartament mai mic sau o garsonieră poate răspunde unei nevoi de stabilitate.
În schimb, celor mai tineri, care dispun de economii, le sugerează să ia în calcul și dezvoltarea profesională ori o afacere proprie. Nu oferă o recomandare privind aurul, bursa sau alte instrumente pe care spune că nu le cunoaște. Exemplul personal este reinvestirea profitului în activitatea pe care o desfășoară.
El recunoaște și vulnerabilitatea acestei alegeri: lipsa banilor puși deoparte poate crea dificultăți atunci când activitatea se blochează. Prin urmare, propria experiență nu descrie o variantă lipsită de riscuri. Alegerea între casă, economii și dezvoltarea unei afaceri trebuie privită împreună cu obligațiile și resursele fiecărei persoane.
Distanța până la serviciu intră în prețul locuinței
Un apartament sau o casă mai departe de București poate părea atractivă prin preț, dar Trîmbițașu atrage atenția asupra timpului petrecut în trafic. Pentru el, spațiul suplimentar nu compensează automat orele pierdute zilnic pe drum. Decizia este legată și de viața familiei, nu doar de suprafață.
Agentul spune că ar prefera o locuință mai mică, aproape de locul unde are treabă, unei vile aflate departe. Exemplul ilustrează un criteriu pe care cumpărătorii îl pot analiza înainte de alegere: cât din zi rămâne disponibil pentru copii, odihnă și activitățile personale după deplasările obișnuite.
Tot el separă prețul cerut într-un anunț de suma la care se încheie efectiv tranzacția. Proprietarii pot avea așteptări care nu coincid cu disponibilitatea cumpărătorilor. În evaluarea sa, existența mai multor variante îi oferă celui care caută o locuință posibilitatea de a compara și de a negocia.
Nu promite o ieftinire și nu oferă o dată ideală
Întrebat despre evoluția pieței, Trîmbițașu spune că nu face predicții imobiliare. El amintește că o anticipare formulată pentru sine, la începutul pandemiei, s-a dovedit greșită. Mesajul pentru cumpărător nu este să aștepte un termen miraculos, ci să își cunoască bugetul și scopul achiziției.
Răspunsul la întrebarea dacă merită cumpărată acum o casă rămâne astfel individual. O locuință potrivită trebuie să poată fi susținută financiar și să răspundă nevoilor reale. Sfaturile agentului pun în prim-plan rata suportabilă, etapa de viață și timpul petrecut pe drum, înaintea dorinței de a deveni proprietar cu orice preț.
Recomandarea sa pentru rată: maximum 25% din venitul familiei.
Separarea nevoii de locuire de obiectivul investițional.
Evaluarea cheltuielilor și a timpului necesar deplasărilor.
Evitarea unei decizii bazate exclusiv pe predicții de preț.
Surse: Adevărul.